

Cascais e Estoril: Tendências do Mercado de Luxo para 2026
Atualizado: 29-10-2025 · Europe/Lisbon
Resumo executivo: Em 2025 Portugal liderou a UE no crescimento homólogo dos preços (+17,2% no 2.ºT, segundo o Eurostat), num contexto global em que o “prime” permaneceu resiliente e a oferta continua escassa nas zonas prime. Para 2026, projetamos valorização anual de 4–7% nos melhores micro-mercados de Cascais e Estoril, yields brutas de 4–6% em ativos de excelência e prémios adicionais para projetos branded/wellness com serviços integrados. A nossa equipa trabalha apenas para compradores, com diligência técnica e negociação tranquila.
1) Panorama 2025: Local, Europeu e Global
Global (luxo “prime”): Em H1 2025, 60% das cidades do índice de “World Cities” registaram crescimento das capital values; as rendas “prime” subiram ~2% e a procura de HNWI manteve-se estável, suportando valorização adicional no 2.º semestre. Savills, World Cities H1 2025. O Knight Frank Wealth Report 2025 confirma apetite por residencial “prime” e maior seletividade de ativos.
Europa: No 2.ºT 2025 os preços subiram 5,1% na área euro e 5,4% na UE; Portugal foi o destaque com a maior subida homóloga. Eurostat, 03-10-2025. A perspetiva para cidades do sul da Europa (incl. Lisboa) manteve-se positiva, com escassez de oferta a sustentar preços “prime”. Savills Prime Price Forecasts.
Portugal: O INE reporta aceleração do índice de preços no 2.ºT 2025 e mais transações (+15,5% homólogo), sinal de procura robusta. INE, Índice de Preços da Habitação, 22-09-2025. Em paralelo, a perceção de queda gradual das taxas melhora a confiança do lado da procura e do crédito. Banco de Portugal, Bank Lending Survey.
Cascais & Estoril: As zonas prime (Quinta da Marinha, Birre, Centro de Cascais, Monte Estoril) mantiveram escassez de produto top e uma procura internacional estável. Os pedidos médios no concelho (todas as gamas) situaram-se em ~€6.566/m² em setembro de 2025, com os segmentos de luxo bem acima desse patamar. Idealista, Cascais e Estoril, 09-2025. As perspetivas públicas apontam para subidas adicionais no luxo em Cascais/Estoril e Lisboa, face à oferta limitada. Idealista, 24-06-2025.
2) Vetores que vão moldar 2026
2.1 Oferta estruturalmente escassa em zonas-prime
Em Cascais/Estoril, ativos com vista mar, orientação solar certa e comunidades de topo têm elasticidade de oferta muito baixa. Sem pipeline expressivo de novos projetos de ultra-luxo em localizações A+, a pressão de preços mantém-se.
2.2 Procura HNWI e migração de riqueza
Qualidade de vida, segurança, fiscalidade estável no core (IMI moderado vs. comparáveis europeus), escolas internacionais e proximidade a Lisboa reforçam a atratividade. Os relatórios globais apontam continuidade de procura por “prime” em cidades sul-europeias, com cortes graduais de taxas a suportar a confiança. Savills; Knight Frank.
2.3 Financiamento: juro em fase descendente, mas “cash” ainda manda
A normalização monetária gradual na área euro ajuda o sentimento (ver declarações públicas de decisores do BCE), mas compradores “all-cash” continuam com vantagem tática em negociações. Reuters, 16-01-2025.
2.4 Conceito e serviços: prémio para “branded/wellness”
No segmento alto, “localização + conceito + execução” cobre cada vez mais a decisão. Projetos com serviços (concierge, wellness, club) e eficiência energética robusta tendem a negociar com prémio face ao comparável.
3) Previsões para 2026: Preço, Yields e Liquidez
Com base na combinação de fundamentals (oferta escassa, procura internacional estável, normalização de taxas e resiliência do “prime” na Europa), projetamos para 2026:
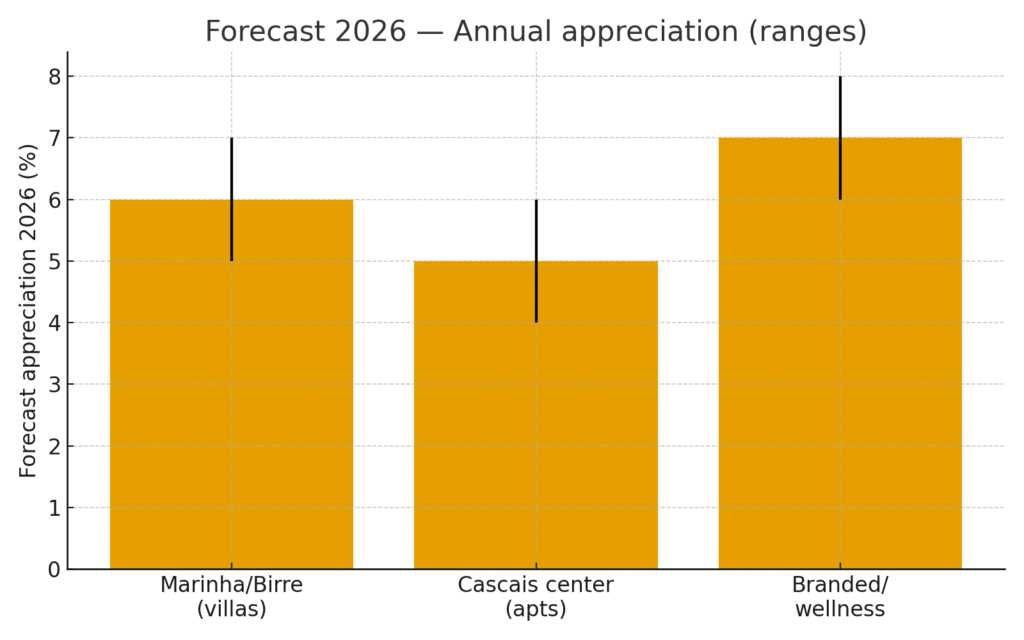
- Valorização anual agregada de 4–7% em micro-zonas topo (Quinta da Marinha, Birre, Centro/Monte Estoril), com dispersão por qualidade do ativo.
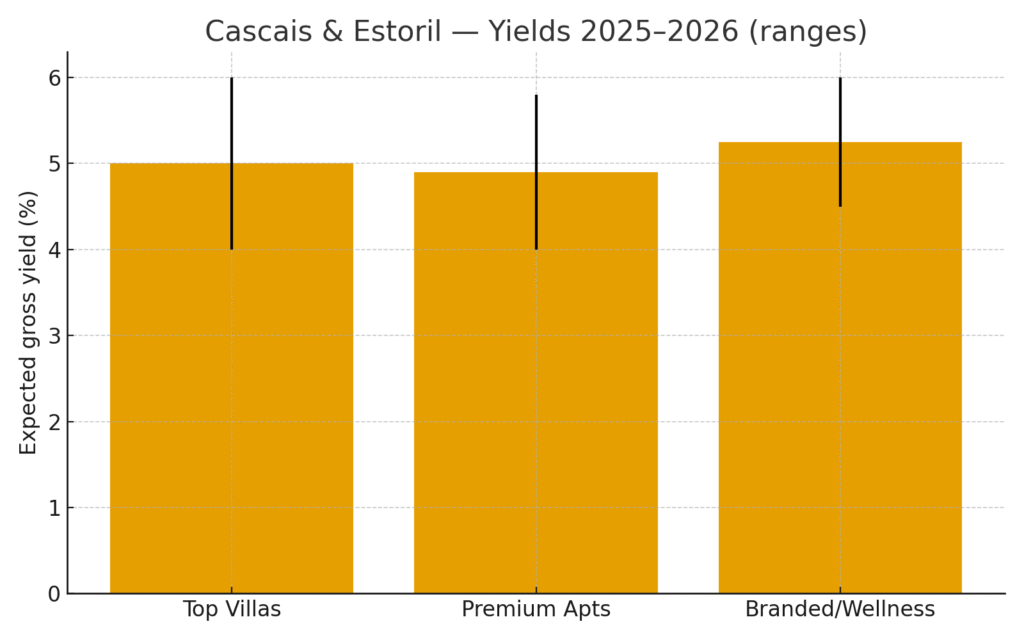
- Yields brutas em 4–6% para ativos de excelência (contratos médios/longos), dependendo de micro-localização, obra e gestão.
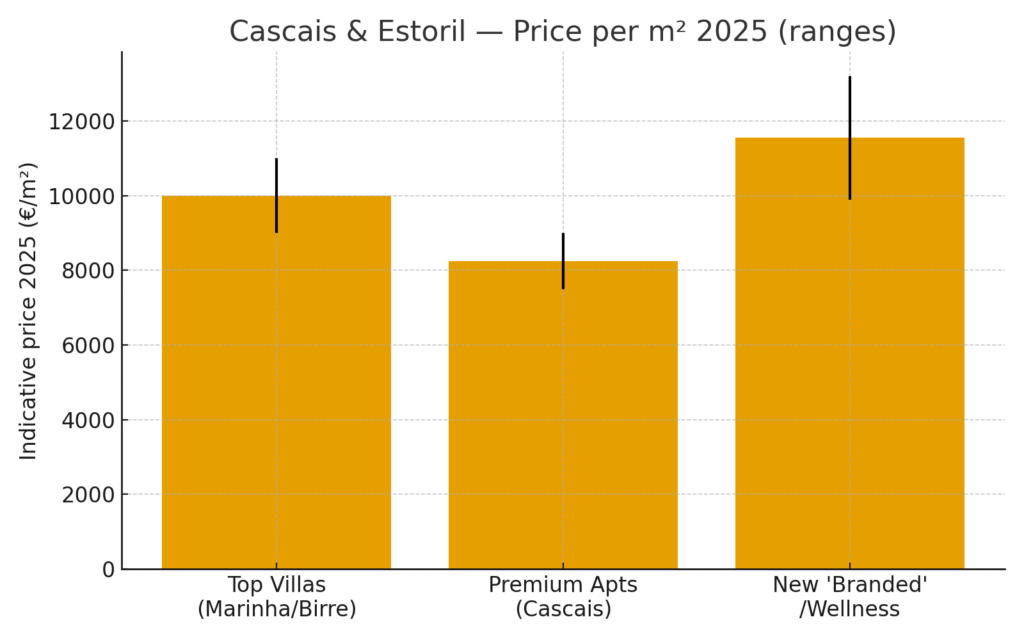
- Prémio de 10–20% em “branded/wellness” face a comparáveis sem serviços.
Gráficos (bilingue)
4) Riscos e Fatores de Atenção
- Política pública e fiscalidade: ajustes cirúrgicos tendem a excluir zonas prime, com impacto limitado no segmento de luxo, mas devem ser monitorizados. Executive Digest, 26-09-2025.
- Crédito e avaliação: subidas inesperadas de juro ou avaliações conservadoras podem alongar prazos; cláusulas de financiamento/avaliação no CPCV são essenciais.
- Oferta futura: pipeline relevante de projetos premium poderia comprimir prémios; por ora, não se vê volume suficiente nas melhores micro-zonas para inverter o quadro em 2026.
5) Implicações práticas para HNWI e Investidores
- Defina micro-zona e tese de valor (vista, luz, vida a pé, serviços). Tempo é variável crítica na liquidez futura.
- Estruture o “all-in” (IMT, Selo, legais, obras) antes de avançar: veja o nosso guia Impostos & Custos.
- Diligência técnica e documental: lista técnica + Registo/Caderneta + CPCV com condições.
- Financiamento: integre prazos bancários e condição de avaliação no CPCV; veja Financiamento para estrangeiros.
- Execução: em mercados seletivos, representação exclusiva do comprador reduz assimetrias de informação e o risco de “surpresas”.
FAQ
Qual a valorização esperada em 2026 para topo de gama?
Nas melhores micro-zonas (Quinta da Marinha, Birre, Centro/Monte Estoril), estimamos +4–7%/ano, assumindo oferta contida e procura internacional estável (benchmarks europeus: Eurostat; Savills).
Quais os yields realistas em luxo?
4–6% brutos, dependendo de localização, produto e gestão do arrendamento. Em 2025, as rendas “prime” em várias cidades europeias superaram o crescimento das capital values, sinalizando sustentação de yield. Savills, H1 2025.
As taxas vão ajudar?
A trajetória base aponta para normalização gradual na área euro, o que tende a apoiar a confiança. Mas compradores “cash” mantêm vantagem negocial. Reuters.
Este mercado ainda é competitivo Comparado com Espanha??
Sim — a escassez de produto prime, a segurança e a qualidade de vida em Cascais/Estoril sustentam prémios locais. Na Península Ibérica, os mercados “prime” continuam fortes; ver o comportamento em Espanha em 2024–25 como referência regional. Cinco Días/El País.
Fontes
- Eurostat – House prices up by 5.1% in the euro area (Q2 2025).
- INE – Índice de Preços da Habitação, 2.ºT 2025.
- Savills – World Cities Prime Residential Index, H1 2025 e Prime Residential Price Forecasts 2025.
- Knight Frank – The Wealth Report 2025.
- Banco de Portugal – Bank Lending Survey (Jan 2025).
- Idealista – Preço/m² Cascais e Estoril (set 2025) e Luxury prices outlook.
- Executive Digest – IVA reduzido e exclusão de zonas prime.
Próximos passos
Se está a avaliar uma aquisição de €2–5M na Linha, fale connosco. Buyer’s Agency independente, marcar conversa ou descarregar o Guia do Comprador. Para aprofundar:

 Português
 English (UK)