

Mercado Imobiliário de Lisboa 2026: investimento inteligente ou o momento já passou?
Em 2025, Lisboa manteve-se no radar global de capitais — e em 2026 a pergunta certa não é “subiu muito?”, mas “onde e como comprar com números que fazem sentido?”. Este guia foca-se no centro de Lisboa (Avenidas Novas, Santo António/Príncipe Real/Chiado, Misericórdia, Lapa/Estrela, Campo de Ourique, Parque das Nações), onde preços, rendas e yields diferem materialmente do restante distrito.
Síntese
- Mercado acelerou em 2025: Portugal registou subidas homólogas recorde no 2.º trimestre (+19% no preço mediano; INE via ECO). Em Lisboa cidade, pedido médio ~4.454 €/m² (set/2025; Idealista). No prime, várias freguesias >5.000 €/m² (Idealista News).
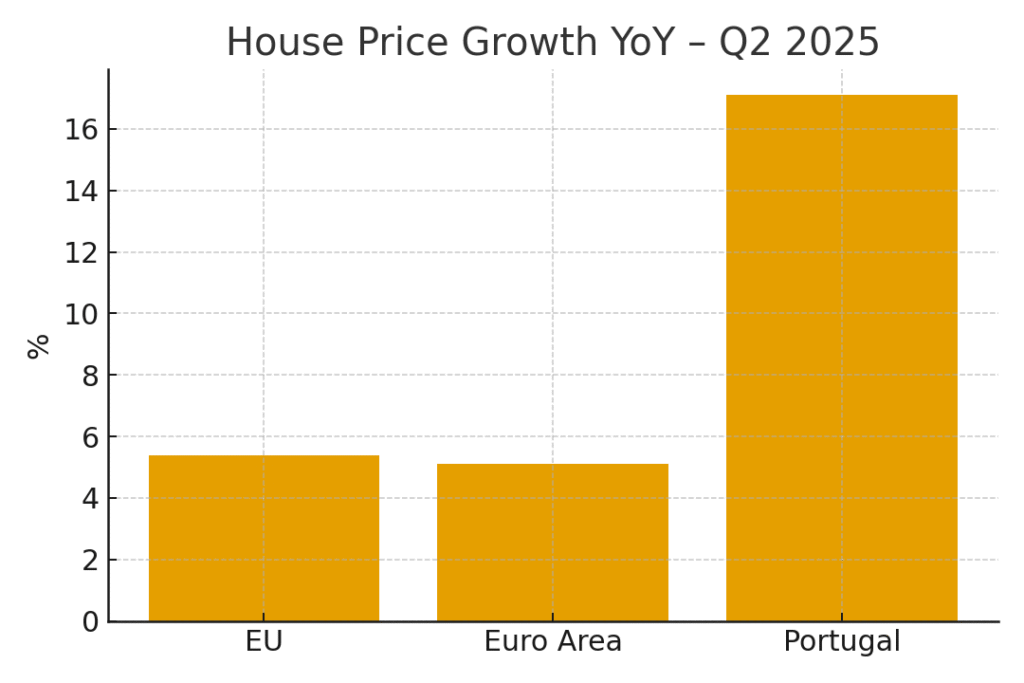
- Contexto macro: Eurostat aponta subida de preços na UE (+5,4% YoY em Q2 2025) com Portugal entre os destaques (Eurostat). O BCE cortou taxas ao longo de 2025, aliviando prestações com efeitos faseados (FT | Reuters). A procura por crédito aumentou na primavera de 2025 (Banco de Portugal).
- Fundamentais de Lisboa: segurança (Portugal Top-10 no GPI 2025), qualidade de vida e oferta limitada no centro suportam preços (GPI). Custos de construção ainda em alta (+3,9% YoY jun/2025; INE) e timelines de licenciamento longos (120–200 dias; Chambers).
- 2026 – base case: centro de Lisboa com estabilização a ligeiro ganho (+1% a +5%); upside moderado (+6% a +9%) se cortes do BCE prosseguirem e a procura externa se mantiver; downside limitado (-3% a -5%) sob choque macro/político. Ver secção de cenários.
Onde estamos em 2025 (Lisboa Central)
O ano ficou marcado por uma aceleração generalizada dos preços em Portugal: o preço mediano de transações atingiu 2.065 €/m² no 2.º trimestre (+19% YoY), novo máximo histórico (INE via ECO; RTP/Lusa). Em Lisboa (município), o preço pedido médio atingiu ~4.454 €/m² em setembro (Idealista). Ao nível europeu, a Eurostat reporta subida de 5,4% nos preços (UE, Q2 2025), com Portugal entre os mercados mais dinâmicos.
Motores de crescimento (2015–2025) que ainda contam
1) Procura internacional e segurança
Portugal mantém-se no top-10 mundial de paz/segurança (GPI 2025), fator-âncora para famílias e HNWI (GPI). Essa estabilidade, combinada com clima, escolas internacionais e conectividade, sustenta a procura no centro.
2) Demografia e migração líquida positiva
O país voltou a crescer em população (+109,9 mil residentes em 2024 vs. 2023), com forte peso da AML (INE). A AIMA aponta revisão em alta dos residentes estrangeiros (AIMA/INE).
3) Financiamento: cortes do BCE e recuperação da procura por crédito
Em 2025, o BCE reduziu a taxa diretora (para a casa dos 2,25–2,50% na primavera), sinalizando alívio gradual no custo da dívida (FT | AP). O Banco de Portugal reportou procura crescente de crédito habitação na primavera. O efeito nos preços é defasado, mas visível nas propostas.
4) Oferta limitada no centro: licenças e custos de obra
Prazos de licenciamento municipal variam tipicamente entre 120 e 200 dias conforme a área bruta, impedindo respostas rápidas de oferta no core (Chambers). Em paralelo, os custos de construção subiram ~3,9% YoY em junho/2025 (INE), mantendo pressão no preço final.
5) Regulação de arrendamento de curta duração (AL)
Regras nacionais e municipais mais restritivas reduziram a elasticidade da oferta turística em zonas maduras — menor concorrência por imóveis prime reabilitados pode sustentar valores residenciais (ver Guia AL 2025 – Turismo de Portugal).
O que pode estabilizar ou fazer cair preços em 2026 (e com que probabilidade)
- Pausa/retoma de subidas de taxas no BCE (prob. baixa-média): um cenário de inflação re-acelerada poderia travar cortes e pressionar prestações; impacto maior no segmento alavancado, menor no HNWI (Reuters/ECB).
- Choque macro europeu (crescimento fraco/exportações) (médio): perda de confiança reduz transações de segunda residência; efeito mitigado pelo estatuto de “porto seguro” de Lisboa e procura diversificada.
- Alterações fiscais menos favoráveis ao investidor estrangeiro (baixa-média): o fim do NHR clássico e o IFICI (NHR 2.0) re-focaram benefícios (KPMG | CGD), mas motivadores não-fiscais (segurança, escolas, clima) sustentam procura.
- Normalização em “zonas da moda” (médio): dados mostram correções pontuais em 2025 (ex.: recuos em Arroios), sobretudo após fortes subidas (ECO). É rotação, não colapso.
- Surpresa positiva de oferta (baixa): mesmo com pipeline no Oriente/Parque das Nações, a combinação custos+licenças limita quedas generalizadas no centro histórico.
Procura (quem compra e porquê)
Em número de operações, o comprador residente mantém peso dominante; o comprador internacional aporta tickets maiores e procura ativos com escassez comprovada (últimos pisos com terraço, vista, estacionamento e elevador em edifícios clássicos). Escolas internacionais, mobilidade (metro/Comboios), segurança e vida de bairro ancoram a decisão. Sinais de melhoria no acesso a crédito estão nos inquéritos do Banco de Portugal.
Oferta e licenciamento
A nova oferta em Lisboa Central é estruturalmente limitada: edifícios protegidos, morfologia de quarteirão, restrições de altura e processos de licenciamento morosos. Para enquadramento, consulte a CML (urbanismo) e guias práticos de prazos/procedimentos (Chambers).
Rendas e yields
Em Lisboa Central, as yields headline são mais baixas do que no restante país, compensadas por menor vacância, melhor perfil de inquilinos e liquidez na saída. Para comparáveis de rendas, use pesquisas por bairro no Idealista, relatórios de Savills e Knight Frank, e bases independentes como a Global Property Guide.
Micro-mercados: como posicionar capital
Santo António / Príncipe Real / Chiado (Avenida da Liberdade, Misericórdia)
O “triângulo dourado” do centro de Lisboa. Procure edifícios com elevador e estacionamento (raros), último piso com terraço, vista Tejo, e reabilitações com engenharia documentada. Perfil: preservação de capital com upside em ativos trophy.
Lapa / Estrela
Clássico, residencial, diplomático. Terraços a poente e jardins interiores têm prémio. Confirme licenças, infraestruturas (águas/AVAC) e atas de condomínio. Perfil: rendimento estável + valorização moderada.
Avenidas Novas / Saldanha / Campo Pequeno
Planta eficiente, mobilidade e serviços; forte procura de arrendamento corporativo. Boas relações risk/return em produto pós-2000/reabilitado profundo.
Campo de Ourique
Vida de bairro e comércio de proximidade; produto com varanda/estacionamento é exceção e valoriza. Filtro rigoroso à carpintaria e acústica.
Parque das Nações / Oriente
Stock imobiliário recente, fachadas viradas ao rio, escolas e acessos; lojas e serviços; manutenção previsível e vacância baixa em famílias/expats. Perfil: buy-to-let defensivo.
Cenários 2026 (centro de Lisboa)
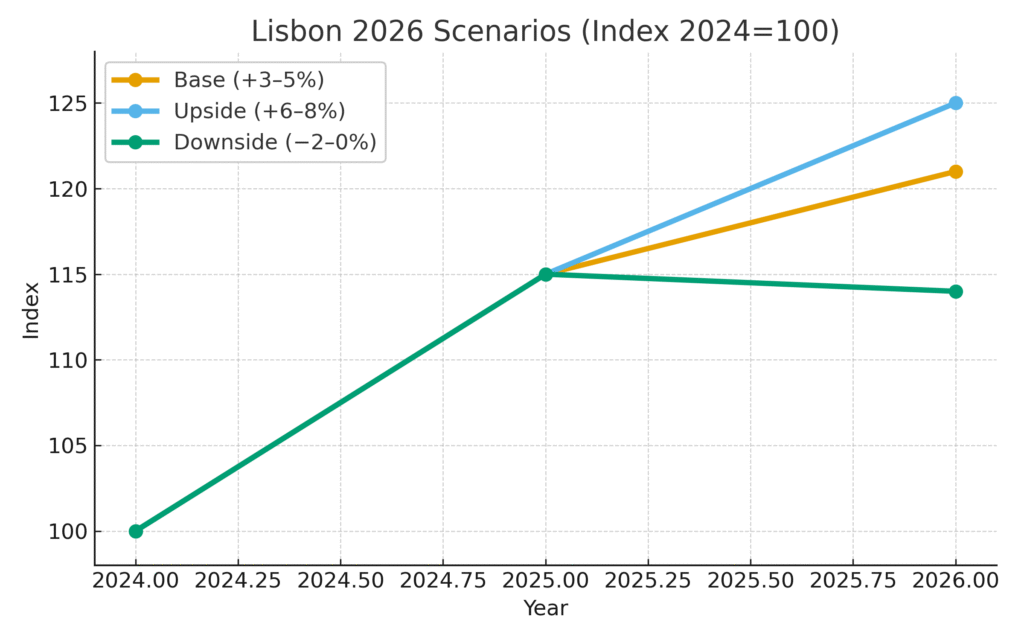
- Base (55%): mercado “mais técnico”, volumes estáveis, preços +1% a +5%; rendas prime resilientes (eco global da Savills) reforçam yield líquida em ativos bem localizados.
- Upside (35%): cortes adicionais do BCE e procura externa forte → +6% a +9% em localizações prime e reabilitações top, com compression de yields.
- Downside (10%): choque macro/taxas + incerteza regulatória → -3% a -5%, sobretudo em ativos medianos sem exposição solar/estacionamento/elevador/etc. Prime sofre menos.
“Números all-in” antes da proposta (para evitar surpresas)
Antes de definir o preço que vai oferecer, calcule o custo total: IMT, IS, advogado, registo, avaliação, imposto de selo do crédito, comissões bancárias e obras. Guarde contingência de 5–10% em caso de reabilitação. Se recorrer a financiamento, inclua condição de avaliação e condição de crédito no CPCV com prazos realistas e condições de saída.
Leitura útil: Impostos & custos ao comprar · Financiamento para estrangeiros · CPCV: como proteger-se · Checklist da escritura.
Indicadores a vigiar em 2026
- Taxa diretora do BCE e spreads bancários (condições de crédito: BdP BLS).
- INE/Eurostat: ritmo de preços (transação) vs. pedido (portais) — sinais de divergência (Eurostat | INE).
- Custos de construção e licenciamento (elasticidade da oferta: INE ICC | Chambers).
- Regras de AL e fiscalidade para novos residentes (IFCI/NHR 2.0: KPMG | CGD | Turismo de Portugal).
FAQ (para investidores)
Os preços no centro de Lisboa estão caros demais?
Estão em máximos, como têm estado a cada ano desde circa 2015, mas algumas zonas, como o centro, são de oferta escassa e proporcionam um investimento mais defensivo. Em 2026 esperamos estabilização a ligeiro ganho (+1–5%). Em compras cirúrgicas o risco de correção estrutural é menor. Veja aqui alguns dados vendas de imóveis em Lisboa: Idealista.
O fim do NHR reduziu a procura internacional?
Reduziu o incentivo amplo; o IFICI (NHR 2.0) reposicionou-se para perfis mais qualificados. Ainda assim, motivadores não-fiscais (segurança, escolas, clima) sustentam a procura no segmento médio-alto (KPMG | CGD).
É melhor comprar prime ou “valor relativo” em bairros em transição?
Depende do objetivo: para preservação de capital procure bairros ou ruas bem estabelecidas num mercado prime (Av. Novas, São Sebastião, Chiado, Lapa, etc); para retorno ajustado ao risco → ruas ou partes específicas de alguns bairros (e.g. Marvila/Beato/Anjos) com qualidade de construção e boa disposição física (luz, isolamento, estacionamento).
Como evitar surpresas no CPCV se vou usar financiamento?
Inclua condição de crédito e condição de avaliação com prazos claros. Se a avaliação ficar aquém, o contrato dita: renegociação, alternativa, ou saída sem perder sinal. Leia: CPCV em Portugal.
Qual é hoje a diferença de preço entre centro e periferia?
Lisboa cidade ~4.454 €/m² (pedido set/2025); várias freguesias prime >5.000 €/m² (Idealista). A AML apresenta medianas inferiores; compare sempre por freguesia.
Leituras relacionadas: Lisboa 2025: investimento inteligente ou porto seguro? · Cascais & Estoril: mercado de luxo · Comprar para arrendar · AL: o que mudou e alternativas.
Podemos ajudar. Trabalhamos só para compradores — procura independente, due diligence técnica e negociação serena. Conheça o nosso Buyer’s Agency ou marque uma conversa. Descarregue o Guia do Comprador e veja testemunhos.
Fontes principais: Idealista – Lisboa concelho · INE via ECO · Eurostat HPI Q2/2025 · BdP – Bank Lending Survey · Savills World Cities H1 2025 · Knight Frank – Prime Global · INE – Índice de Custos de Construção · Chambers – Licenciamento · Turismo de Portugal – AL 2025.
 Português
 English (UK)